Chi phí phát sinh khi kinh doanh dịch vụ nhà hàng
Để tính giá thành món ăn chính xác, nhà hàng cần xác định đầy đủ các nhóm chi phí phát sinh trong quá trình vận hành. Việc bỏ sót một khoản chi phí dù nhỏ cũng có thể khiến giá bán được thiết lập thấp hơn thực tế, ảnh hưởng trực tiếp đến lợi nhuận.
Thông thường, chi phí trong kinh doanh nhà hàng được chia thành 3 nhóm chính gồm: chi phí nguyên vật liệu trực tiếp, chi phí nhân công và chi phí vận hành.
Chi phí nguyên vật liệu trực tiếp
Chi phí nguyên vật liệu trực tiếp là khoản chi phí dùng để tạo ra món ăn và tác động trực tiếp đến giá vốn của từng sản phẩm. Nhóm chi phí này bao gồm toàn bộ nguyên liệu sử dụng trong quá trình chế biến như thịt, cá, rau củ, gia vị và các nguyên liệu phụ đi kèm. Đối với mô hình bán mang đi hoặc giao hàng, chi phí bao bì, hộp đựng cũng cần được tính vào giá thành món ăn.
Chi phí nguyên vật liệu trực tiếp tác động trực tiếp đến giá vốn
Ví dụ, khi tính giá thành một phần phở bò, nhà hàng không chỉ tính chi phí của bánh phở và thịt bò mà cần bao gồm cả các thành phần khác như rau thơm, gia vị, nước dùng và nguyên liệu phụ. Tổng chi phí của những thành phần này chính là giá vốn nguyên liệu trực tiếp để tạo nên món ăn.
Tuy nhiên, trong thực tế, chi phí nguyên liệu không chỉ phụ thuộc vào giá mua mà còn bị ảnh hưởng bởi tỷ lệ hao hụt trong quá trình sơ chế. Ví dụ, thịt cá có thể hao hụt sau khi làm sạch, rau củ có phần loại bỏ, hoặc nước dùng có tỷ lệ bay hơi trong quá trình nấu. Vì vậy, nhà hàng cần xây dựng định lượng nguyên liệu rõ ràng cho từng món ăn để kiểm soát lượng sử dụng và hạn chế sự chênh lệch giữa chi phí dự kiến với chi phí thực tế.
Chi phí nhân công
Chi phí nhân công là khoản chi phí liên quan đến đội ngũ tham gia vào quá trình vận hành nhà hàng, từ khâu chuẩn bị nguyên liệu, chế biến món ăn đến phục vụ khách hàng. Đối với một nhà hàng, chi phí nhân sự không chỉ bao gồm lương đầu bếp mà còn bao gồm chi phí cho nhân viên phụ bếp, phục vụ, thu ngân, quản lý cùng các khoản đào tạo, thưởng và phúc lợi.
Nhiều nhà hàng thường tập trung kiểm soát giá nguyên liệu nhưng chưa đánh giá đúng tác động của chi phí nhân công đến giá thành món ăn. Trong thực tế, một món ăn cần nhiều thời gian chế biến hoặc yêu cầu nhiều nhân sự hỗ trợ sẽ có chi phí vận hành cao hơn. Để phân bổ chi phí nhân công vào từng món ăn, nhà hàng có thể áp dụng công thức:
Chi phí nhân công trên mỗi món ăn = Tổng chi phí nhân công trong kỳ/Tổng số lượng món bán ra
Ví dụ, một nhà hàng có tổng chi phí nhân sự trong tháng là 60 triệu đồng và bán được 6.000 món ăn. Khi đó, chi phí nhân công phân bổ cho mỗi món sẽ là: 60.000.000/6.000 = 10.000 đồng/món
Việc đưa chi phí nhân công vào quá trình tính giá thành giúp nhà hàng xác định được mức giá bán phù hợp hơn, thay vì chỉ dựa vào giá nguyên liệu.
Chi phí vận hành nhà hàng
Bên cạnh nguyên liệu và nhân công, nhà hàng còn phát sinh nhiều khoản chi phí khác để duy trì hoạt động kinh doanh. Đây là nhóm chi phí thường bị bỏ qua khi xây dựng giá thành món ăn nhưng lại ảnh hưởng đáng kể đến lợi nhuận thực tế. Các khoản chi phí vận hành phổ biến gồm tiền thuê mặt bằng, điện nước, gas, bảo trì thiết bị bếp, phần mềm quản lý nhà hàng, chi phí marketing, vận chuyển, giao hàng và các vật tư tiêu hao trong quá trình phục vụ.
Ví dụ, một món ăn có chi phí nguyên liệu thấp nhưng được chế biến trong mô hình nhà hàng có chi phí mặt bằng cao, nhiều nhân sự và chi phí vận hành lớn thì giá thành thực tế sẽ cao hơn đáng kể so với chỉ tính nguyên liệu đầu vào.Do đó, khi lập bảng tính giá thành, nhà hàng cần phân bổ hợp lý các khoản chi phí vận hành vào từng món ăn. Điều này giúp chủ kinh doanh có cái nhìn chính xác hơn về mức lợi nhuận của từng sản phẩm trong thực đơn, từ đó đưa ra quyết định điều chỉnh giá bán hoặc tối ưu công thức phù hợp.
Cần chuẩn bị gì khi tính giá thành trong kế toán nhà hàng?
Trước khi áp dụng công thức tính giá thành, nhà hàng cần xây dựng hệ thống dữ liệu đầy đủ về nguyên liệu, công thức món ăn và các khoản chi phí liên quan. Đây là cơ sở để bộ phận kế toán, quản lý và bếp có thể xác định chính xác giá vốn, kiểm soát Food Cost và đưa ra quyết định vận hành phù hợp.
Một trong những nguyên nhân khiến nhiều nhà hàng gặp khó khăn trong việc quản lý giá thành là chưa có sự thống nhất giữa công thức chế biến, định lượng nguyên liệu và dữ liệu chi phí. Khi mỗi nhân viên bếp thực hiện món ăn theo cách khác nhau, lượng nguyên liệu sử dụng sẽ không ổn định, gây khó khăn trong việc tính toán và kiểm soát chi phí thực tế.
Cần chuẩn bị gì khi tính giá thành trong kế toán nhà hàng?
Xây dựng định lượng nguyên liệu cho từng món ăn
Định lượng món ăn là yếu tố quan trọng quyết định độ chính xác của giá thành. Nhà hàng cần quy định rõ lượng nguyên liệu sử dụng trong mỗi phần ăn để tránh tình trạng nhân viên tự điều chỉnh gây khó kiểm soát chi phí.
Các thông tin cần xác định:
- Khối lượng từng loại nguyên liệu
- Định lượng gia vị sử dụng
- Tỷ lệ hao hụt sau sơ chế
- Khẩu phần tiêu chuẩn
- Cách trình bày món ăn
Ví dụ, một phần lẩu Thái có thể bao gồm:
- 500g hải sản
- 300g rau ăn kèm
- Nước lẩu
- Gia vị
- Các nguyên liệu phụ
Khi công thức được chuẩn hóa, kế toán có thể dễ dàng tính được chi phí cho từng phần ăn thay vì phải ước tính thủ công. Đối với các món sử dụng nước dùng hoặc món lẩu, việc kiểm soát định lượng càng quan trọng vì đây là nhóm món có nhiều thành phần nguyên liệu.
Khi lượng nguyên liệu được kiểm soát tốt, bộ phận kế toán có thể tính toán giá thành chính xác hơn, đồng thời nhà hàng cũng hạn chế được tình trạng sử dụng nguyên liệu vượt định mức hoặc phát sinh chi phí không cần thiết.
Theo dõi giá nhập nguyên liệu thường xuyên
Giá nguyên liệu trong ngành F&B thường xuyên biến động do ảnh hưởng từ mùa vụ, nguồn cung, chi phí vận chuyển và tình hình thị trường. Vì vậy, việc cập nhật giá nhập thường xuyên là bước quan trọng để đảm bảo giá thành món ăn luôn phản ánh đúng chi phí thực tế. Ví dụ, giá thịt bò, hải sản hoặc rau củ có thể thay đổi theo từng thời điểm trong năm. Nếu nhà hàng vẫn sử dụng mức giá nguyên liệu cũ để tính toán, Food Cost thực tế có thể cao hơn dự kiến, làm giảm lợi nhuận mà không được phát hiện kịp thời.
Theo dõi giá nhập nguyên liệu thường xuyên để tính toán food cost chính xác
Để quản lý tốt chi phí đầu vào, nhà hàng nên theo dõi lịch sử giá nguyên liệu từ nhà cung cấp, thời điểm thay đổi giá, chất lượng nguyên liệu và tỷ lệ hao hụt trong quá trình sử dụng. Những dữ liệu này giúp kế toán và quản lý dễ dàng đánh giá nguyên nhân khiến giá thành món ăn biến động. Bên cạnh đó, việc duy trì mối quan hệ ổn định với nhà cung cấp cũng giúp nhà hàng chủ động hơn trong việc kiểm soát nguồn nguyên liệu, đảm bảo chất lượng đầu vào và hạn chế những thay đổi bất thường về chi phí.
Chuẩn bị bảng công thức món ăn (Recipe Costing)
Recipe Costing là bảng tính giúp nhà hàng xác định chi phí của từng món ăn dựa trên công thức và định lượng nguyên liệu tiêu chuẩn. Đây là công cụ quan trọng giúp bộ phận kế toán theo dõi giá vốn, đánh giá lợi nhuận và kiểm soát hiệu quả thực đơn.
Một bảng Recipe Costing thường bao gồm các thông tin cơ bản như:
Nội dung |
Thông tin |
Tên món |
Phở bò |
Nguyên liệu |
Bánh phở, thịt bò, nước dùng, rau ăn kèm |
Định lượng |
Gram/ml sử dụng cho mỗi phần |
Đơn giá |
Giá nhập từng nguyên liệu |
Thành tiền |
Tổng chi phí nguyên liệu |
Thông qua bảng công thức này, nhà hàng có thể xác định được chi phí nguyên liệu cho từng món, tỷ lệ Food Cost hiện tại và những thành phần có ảnh hưởng lớn đến giá thành.
Ví dụ, nếu một món lẩu có chi phí nguyên liệu tăng cao do giá hải sản biến động, nhà hàng có thể dựa trên Recipe Costing để đánh giá lại công thức, thay đổi định lượng hoặc điều chỉnh giá bán thay vì xử lý theo cảm tính.
Ngoài ra, Recipe Costing cũng giúp kết nối hiệu quả giữa bộ phận bếp và kế toán. Bếp có cơ sở để thực hiện món ăn đúng chuẩn, trong khi kế toán có dữ liệu chính xác để theo dõi chi phí và phân tích hiệu quả kinh doanh.
Cách tính giá thành trong kế toán nhà hàng
Sau khi thu thập đầy đủ dữ liệu, nhà hàng có thể áp dụng công thức tính giá thành để xác định chi phí thực tế của từng món ăn.
Công thức tính giá thành món ăn cơ bản
Công thức tổng quát:
Giá thành món ăn = Chi phí nguyên liệu + Chi phí nhân công + Chi phí vận hành phân bổ
Trong đó:
- Chi phí nguyên liệu là toàn bộ chi phí của các thành phần trực tiếp tạo nên món ăn.
- Chi phí nhân công là phần chi phí lao động được phân bổ cho từng sản phẩm.
- Chi phí vận hành bao gồm các khoản như mặt bằng, điện nước, marketing, bảo trì và các chi phí duy trì hoạt động nhà hàng.
Ví dụ, một món ăn có:
- Chi phí nguyên liệu: 70.000 đồng.
- Chi phí nhân công phân bổ: 15.000 đồng.
- Chi phí vận hành phân bổ: 20.000 đồng.
Khi đó: Giá thành món ăn = 70.000 + 15.000 + 20.000 = 105.000 đồng
Con số này phản ánh gần sát hơn chi phí thực tế để tạo ra món ăn, thay vì chỉ dựa trên giá nguyên liệu ban đầu.
Cách tính giá vốn nguyên liệu (Food Cost)
Food Cost là chỉ số quan trọng giúp nhà hàng đánh giá mức độ hiệu quả trong việc sử dụng nguyên liệu. Công thức: Food Cost (%) = (Chi phí nguyên liệu / Giá bán món ăn) × 100%
Ví dụ:
- Chi phí nguyên liệu: 70.000 đồng.
- Giá bán món ăn: 200.000 đồng.
Khi đó: Food Cost = 70.000 / 200.000 × 100% = 35%
Điều này có nghĩa là trong mỗi 200.000 đồng doanh thu từ món ăn, nhà hàng sử dụng 70.000 đồng để chi trả cho nguyên liệu.
Thông thường, nhiều mô hình nhà hàng hướng đến mức Food Cost khoảng 25 - 35% để cân bằng giữa chi phí nguyên liệu và lợi nhuận. Tuy nhiên, tỷ lệ phù hợp có thể thay đổi tùy theo mô hình kinh doanh, phân khúc khách hàng, loại hình món ăn và mức chi phí vận hành thực tế.
Việc theo dõi Food Cost thường xuyên giúp nhà hàng phát hiện những vấn đề như giá nguyên liệu tăng, định lượng món ăn chưa phù hợp hoặc tỷ lệ hao hụt cao. Từ đó, chủ kinh doanh có thể điều chỉnh công thức, kiểm soát nguồn cung hoặc thay đổi giá bán để duy trì hiệu quả hoạt động.
Để hiểu rõ hơn về cách xác định chi phí món ăn và xây dựng mức giá phù hợp, nhà hàng có thể tham khảo thêm bài viết Cách tính giá cost món ăn để kinh doanh nhà hàng luôn có lãi trên website Unilever Food Solutions Việt Nam.
Công thức tính giá bán dựa trên giá thành
Một trong những cách phổ biến để xây dựng giá bán là dựa trên tỷ lệ Food Cost mục tiêu.
Công thức: Giá bán dự kiến = Chi phí nguyên liệu / Tỷ lệ Food Cost mục tiêu
Ví dụ:
- Chi phí nguyên liệu: 100.000 đồng.
- Food Cost mục tiêu: 35%.
Giá bán: 100.000 / 0,35 = khoảng 285.000 đồng.
Công thức này giúp nhà hàng có cơ sở định giá thay vì chỉ dựa trên cảm tính hoặc tham khảo đối thủ.
Ứng dụng giải pháp gia vị để tối ưu giá thành món ăn
Trong vận hành bếp chuyên nghiệp, việc kiểm soát giá thành không chỉ nằm ở việc giảm chi phí mà còn cần đảm bảo chất lượng món ăn ổn định.
Các giải pháp gia vị tiện lợi từ UFS hỗ trợ nhà hàng:
- Chuẩn hóa hương vị giữa các ca bếp
- Kiểm soát định lượng nguyên liệu
- Rút ngắn thời gian chuẩn bị
- Giảm áp lực nhân sự bếp
- Hạn chế hao hụt trong quá trình chế biến
Ví dụ, thay vì cần nhiều bước chuẩn bị nguyên liệu để tạo nền nước lẩu, nhà hàng có thể sử dụng Knorr Súp Nền Lẩu Thái Tomyam 1.5kg nhằm tối ưu quy trình nhưng vẫn đảm bảo hương vị đặc trưng của món ăn.
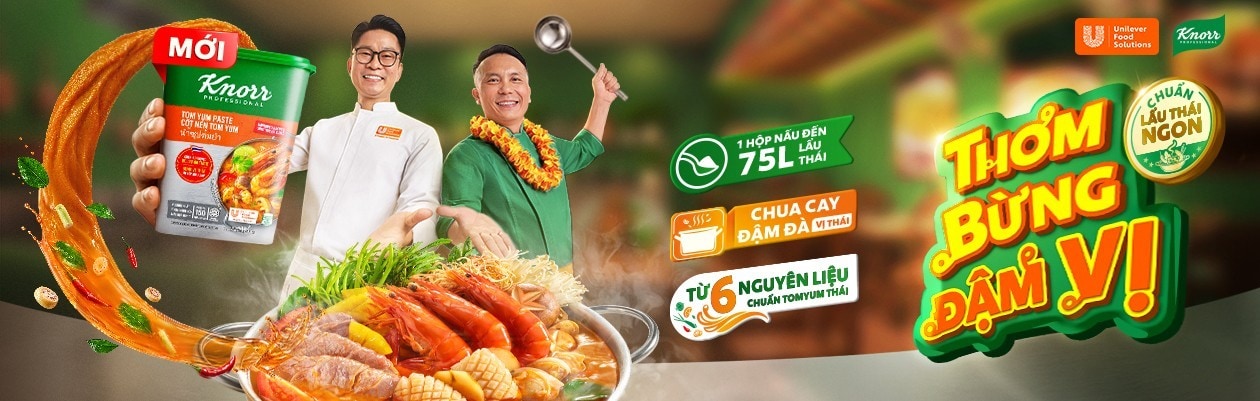
Knorr Súp Nền Lẩu Thái Tomyam 1.5kg giúp đơn giản hóa quá trình chuẩn bị nền
Điều cần lưu ý khi tính giá thành kế toán nhà hàng
Tính giá thành món ăn chính xác không chỉ giúp nhà hàng xác định được mức chi phí bỏ ra mà còn là cơ sở để xây dựng chiến lược kinh doanh hiệu quả. Tuy nhiên, trong quá trình vận hành thực tế, nhiều nhà hàng vẫn gặp khó khăn trong việc kiểm soát giá thành do chưa tính toán đầy đủ các yếu tố ảnh hưởng hoặc chưa có quy trình quản lý chi phí rõ ràng.
Để đảm bảo kết quả tính toán phản ánh đúng tình hình kinh doanh, nhà hàng cần thường xuyên rà soát các khoản chi phí, kiểm soát nguyên liệu đầu vào và kết hợp các giải pháp quản lý phù hợp nhằm hạn chế thất thoát trong quá trình vận hành.
Không chỉ tính chi phí nguyên liệu
Một sai lầm phổ biến khi tính giá thành trong kế toán nhà hàng là chỉ dựa vào chi phí nguyên liệu để xác định giá bán món ăn. Trên thực tế, nguyên liệu chỉ là một phần trong tổng chi phí tạo nên sản phẩm.
Ngoài giá vốn nguyên liệu, nhà hàng cần tính đến các khoản chi phí như nhân công, mặt bằng, điện nước, chi phí bảo quản, hao hụt và các chi phí vận hành khác. Nếu bỏ qua những khoản này, nhà hàng có thể rơi vào tình trạng doanh thu tốt nhưng lợi nhuận thực tế không cao do giá bán chưa đủ bù đắp chi phí.
Kiểm soát tỷ lệ hao hụt nguyên liệu
Trong quá trình vận hành bếp, nguyên liệu có thể bị thất thoát do bảo quản không đúng cách, sơ chế dư thừa, sử dụng sai định lượng hoặc món ăn bị lỗi phải chế biến lại. Để hạn chế tình trạng này, nhà hàng cần xây dựng quy trình quản lý nguyên liệu chặt chẽ từ khâu nhập hàng, bảo quản đến chế biến. Việc kiểm kê định kỳ giúp phát hiện chênh lệch giữa số lượng thực tế và số liệu ghi nhận, từ đó tìm ra nguyên nhân gây thất thoát.
Bên cạnh đó, chuẩn hóa công thức món ăn cũng là giải pháp quan trọng giúp kiểm soát chi phí. Khi mỗi món có định lượng nguyên liệu rõ ràng, nhân viên bếp có thể thực hiện đúng quy trình, hạn chế sử dụng nguyên liệu vượt mức cần thiết.
Thường xuyên cập nhật và điều chỉnh giá thành
Giá thành món ăn không phải là con số cố định mà cần được kiểm tra và cập nhật thường xuyên theo sự biến động của thị trường. Đặc biệt trong ngành F&B, giá nguyên liệu như thịt, hải sản, rau củ có thể thay đổi theo mùa vụ và nguồn cung.
Nếu không cập nhật kịp thời, tỷ lệ Food Cost có thể tăng cao, ảnh hưởng trực tiếp đến lợi nhuận của nhà hàng. Vì vậy, doanh nghiệp nên thường xuyên theo dõi giá nguyên liệu, kiểm tra chi phí món ăn và điều chỉnh công thức hoặc giá bán khi cần thiết.
Kết hợp công nghệ và giải pháp nguyên liệu để quản lý hiệu quả
Một hệ thống quản lý nhà hàng hiệu quả cần kết hợp giữa quy trình vận hành, công nghệ và giải pháp nguyên liệu phù hợp. Các phần mềm quản lý giúp nhà hàng theo dõi doanh thu, kiểm soát tồn kho, quản lý nhập xuất nguyên liệu và phân tích hiệu quả kinh doanh.
Bên cạnh đó, các giải pháp gia vị chuyên nghiệp từ Unilever Food Solutions Việt Nam hỗ trợ các nhà hàng, quán ăn chuẩn hóa công thức, kiểm soát chi phí đầu vào và duy trì chất lượng món ăn ổn định. Với các sản phẩm như Knorr Cốt Nền Cô Đặc Bò 1.5kg, Knorr Cốt Nền Cô Đặc Gà 1.5kg hay Knorr Súp Nền Lẩu Thái Tomyam 1.5kg, nhà hàng có thể tối ưu quy trình chế biến, giảm thời gian chuẩn bị và hỗ trợ nhân viên bếp thực hiện món ăn nhất quán hơn.
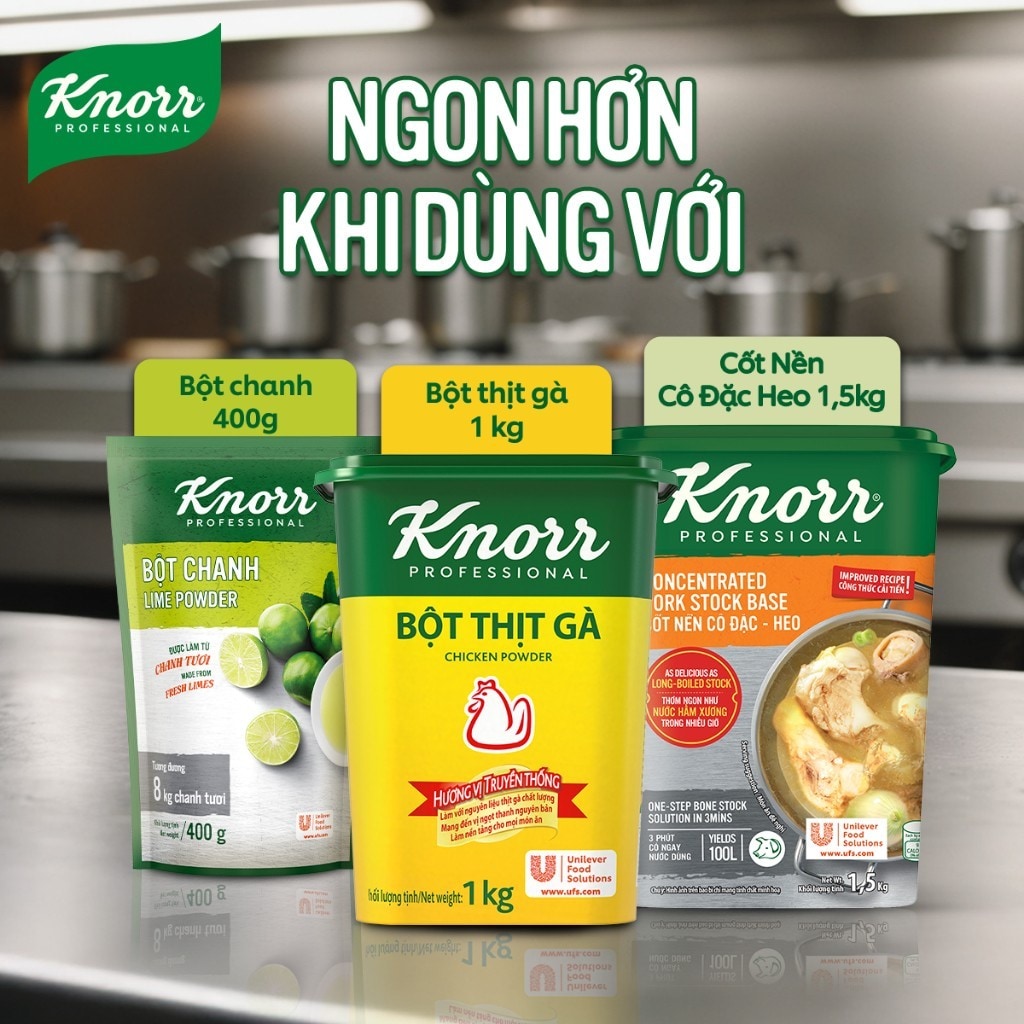
Chuẩn hoá công thức với các giải pháp cốt nền từ UFS Việt Nam
Kết hợp giữa quản lý chi phí chặt chẽ và giải pháp vận hành phù hợp sẽ giúp nhà hàng hạn chế thất thoát, nâng cao hiệu quả hoạt động và duy trì lợi nhuận bền vững. Để xây dựng hệ thống kiểm soát tài chính toàn diện hơn, chủ nhà hàng cũng có thể tham khảo thêm bài viết Hướng dẫn cách quản lý thu chi nhà hàng chặt chẽ, chính xác hiệu quả của UFS Việt Nam.
Việc quản lý giá thành hiệu quả không chỉ giúp nhà hàng kiểm soát chi phí mà còn tạo nền tảng để phát triển mô hình kinh doanh bền vững. Cùng Unilever Food Solutions Việt Nam cập nhật thêm những giải pháp vận hành bếp chuyên nghiệp, từ tối ưu nguyên liệu, chuẩn hóa công thức đến nâng cao chất lượng món ăn, giúp nhà hàng hoạt động hiệu quả và gia tăng lợi thế cạnh tranh.